



24,834.12
-253.63
(-1.01%)
24,709
-106
(-0.43%)
低水125
8,273.81
-88.79
(-1.06%)
4,379.07
-59.14
(-1.33%)
1,843.07億
3,936.52
-15.61
(-0.395%)
4,517.28
-27.31
(-0.601%)
13,636.07
-87.67
(-0.639%)
2,654.72
-17.47
(-0.65%)
84,589.9900
-1,618.5800
(-1.878%)
歡迎回來

網頁已經閒置了一段時間,為確保不會錯過最新的內容。請重新載入頁面。立即重新載入

查看更多「香港好去處」精彩內容

28
十二月
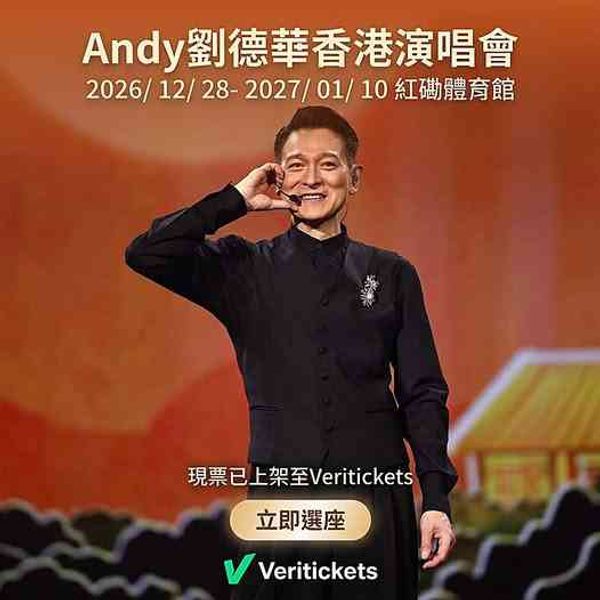
紅磡香港體育館|Andy 劉德華香港演唱會 紅磡香港體育館|Andy 劉德華香港演唱會
紅磡香港體育館|Andy 劉德華香港演唱會
推介度:
28/12/2026 - 10/01/2027
31
七月
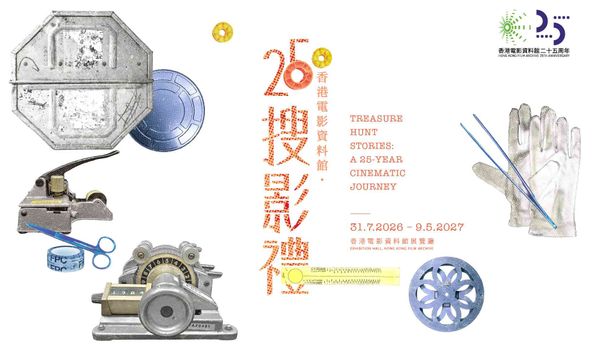
西灣河香港電影資料館|香港電影資料館‧25搜影禮(香港電影資料館二十五周年誌慶節目) 西灣河香港電影資料館|香港電影資料館‧25搜影禮(香港電影資料館二十五周年誌慶節目)
西灣河香港電影資料館|香港電影資料館‧25搜影禮(香港電影資料館二十五周年誌慶節目)
推介度:
31/07/2026 - 09/05/2027

aTyr Pharma Inc
  • 0.375
  • +0.019
  • (+5.275%)
  • 最高
  • 0.380
  • 最低
  • 0.350
  • 成交股數
  • 1.20百萬
  • 成交金額
  • 35.81萬
  • 前收市
  • 0.356
  • 開市
  • 0.360
  • 盤後
  • 0.377
  • 0.002
  • (+0.453%)
  • 最高
  • 0.381
  • 最低
  • 0.375
  • 成交股數
  • 2,982.00
  • 成交金額
  • 1,030.94
  • 買入
  • 0.355
  • 賣出
  • 0.390
  • 市值
  • 3.50千萬
  • 貨幣
  • USD
  • 交易宗數
  • 1837
  • 每宗成交金額
  • 195
  • 波幅
  • 10.959%
  • 交易所
  • NASDAQ
  • 1個月高低
  • 52周高低
  • 市盈率/預期
  • --/-1.43
  • 周息率/預期
  • --/--
  • 10日股價變動
  • -12.704%
  • 風險率
  • 0.184
  • 振幅率
  • 8.354%
  • 啤打系數
  • 0.717

報價延遲最少15分鐘。美東時間: 23/09/2026 18:09:00
紅色閃爍圓點標示當前所處的交易時段。

23/09/2026 09:54

投資智慧-鄧聲興 | CPU重返AI算力核心,Agent時代重構硬件格局

  《投資智慧》過去兩年,市場的注意力幾乎完全被GPU所佔據,然而一場靜默的算力範式轉移正在發生。隨著AI從「訓練主導」轉向「推理與智能體驅動」,CPU正從GPU的輔助配角,躍升為AI系統的核心中樞。AMD(US.AMD)首席執行官蘇姿丰在2026年第一季度財報電話會上明確指出,在AI基礎設施中,CPU與GPU的配比正從傳統的1:4至1:8逐步收斂至1:1,甚至在智能體密集部署場景下,CPU配置數量或反超GPU。這一結構性轉變,並非以犧牲GPU為代價,而是擴大了AI的整體潛在市場規模。


  驅動這一變革的根本邏輯,在於AI工作負載的性質發生了質變。傳統大語言模型主要依賴GPU進行張量計算,而AI Agent的複雜工作流除了GPU與加速器外,還需大量CPU承擔任務調度、工具執行與編排工作。僅編排環節的耗時,可佔總延遲的50%至90%。Arm(US.ARM)的測算顯示,每吉瓦數據中心所需的CPU核心數量,已從約3000萬激增至1.2億,增幅達四倍。摩根士丹利預計,到2030年,Agentic AI可能帶來325億至600億元(美元.下同)的CPU增量市場,對應整體伺服器CPU市場規模有望超過1000億元。美銀證券更將2030年全球伺服器CPU市場規模預測,從1250億元上調至1701億元,5年複合增長率達37.1%。


  供需失衡的直接後果,是價格與交期的全面緊張。英特爾(US.INTC)已於3月及4月分別上調消費級與伺服器CPU價格,高端AI專用CPU漲幅超過25%。供應鏈數據顯示,部分產品價格今年以來上漲超過40%,個別型號仍以每月逾10%的速度攀升。英特爾與AMD的伺服器CPU交付周期已從常規的1至2周延長至8至12周,英特爾部分產品最長達6個月。英特爾CFO在德意志銀行科技大會上預計,2026年伺服器CPU確定供不應求,供給壓力甚至可能持續至2028年。伺服器產業正從「需求決定增長」轉向「供應決定能交付多少」,CPU已成為繼GPU和HBM之後,AI算力擴張的新瓶頸。


  Agent時代的算力範式轉移,正在重塑整個AI硬件產業鏈的價值分配。當CPU從「配角」回歸「總指揮」,那些在記憶體互連、伺服器整機及先進封裝環節佔據關鍵位置的企業,其估值邏輯理應被重新審視。當前市場對CPU產業鏈的定價,很大程度上仍延續「GPU主導」的舊框架,這一認知差,本身即構成值得關注的估值修復空間。《香港股票分析師協會主席、意博資本亞洲有限公司執行合夥人 鄧聲興》


*《經濟通》所刊的署名及/或不署名文章,相關內容屬作者個人意見,並不代表《經濟通》立場,《經濟通》所扮演的角色是提供一個自由言論平台。


海鮮優惠
最新
人氣
etnet TV
財經新聞
評論
專題透視
生活
DIVA
健康好人生
香港好去處